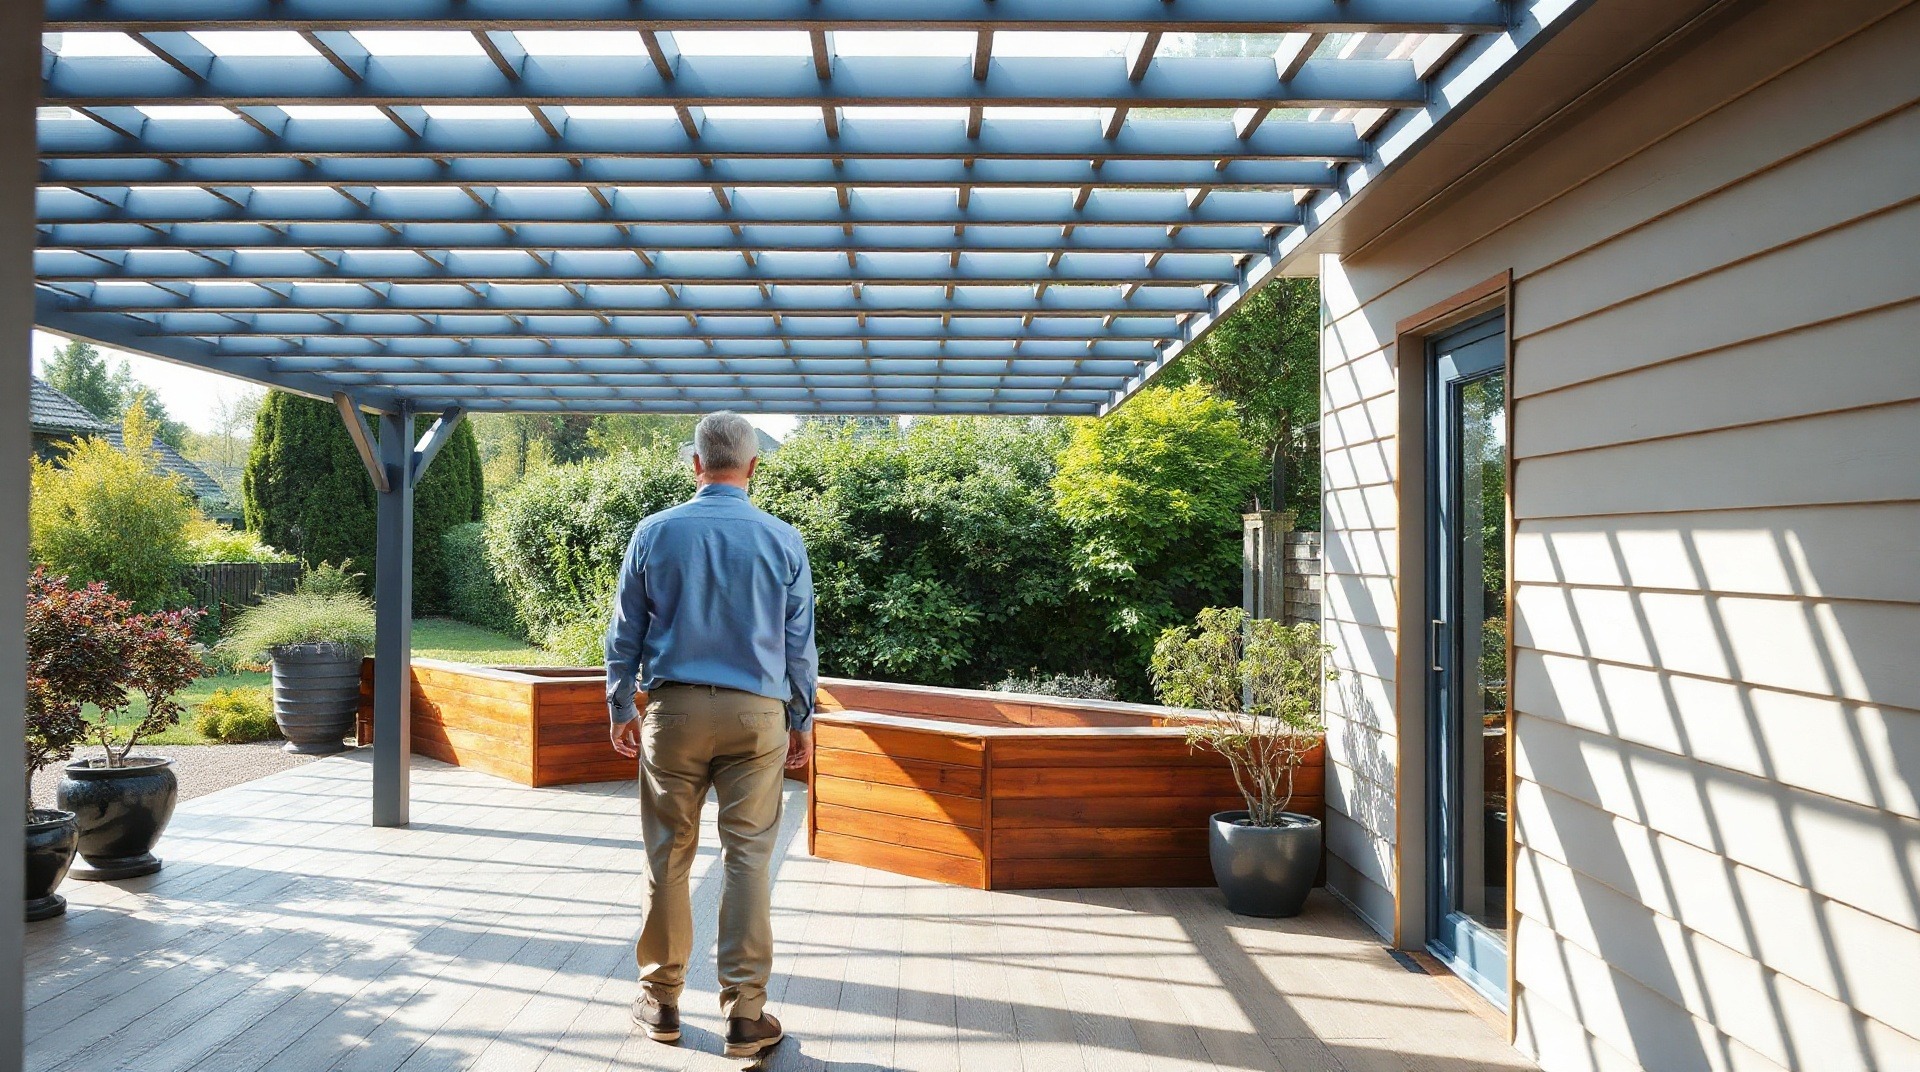
Une pergola de moins de 20 m² est soumise à la taxe d’aménagement uniquement si elle crée une surface de plancher close et couverte. Une structure ouverte, sans parois fixes, n’entre pas dans ce calcul. Dès que la surface dépasse 5 m² au sol, une déclaration préalable de travaux est obligatoire auprès de votre mairie : c’est la règle de base avant tout projet d’abri extérieur sur votre propriété.
Chaque année, des propriétaires découvrent après coup que leur pergola aurait dû être déclarée. Les conséquences vont de l’amende à la régularisation forcée lors d’une vente immobilière. Mieux vaut connaître les règles avant de lancer la construction, surtout sur un site en zone protégée ou dotée d’un PLU strict.
Taxe d’aménagement : quand s’applique-t-elle à une pergola ?
La taxe d’aménagement est due chaque fois qu’une construction crée de la surface de plancher nouvelle. Son assiette repose sur une valeur forfaitaire au m² fixée par l’État et multipliée par les taux communal et départemental. En 2026, cette valeur forfaitaire atteint 1 004 € hors Île-de-France.
Une pergola ouverte sans parois fixes ne génère pas de surface de plancher au sens fiscal. Elle échappe à la taxe d’aménagement, quelle que soit sa taille. C’est la configuration la plus répandue pour un abri de terrasse en aluminium ou en bois posé sur une dalle extérieure.
La situation change dès que vous fermez les côtés avec des vitrages ou des parois permanentes. La pergola devient alors une extension de la construction principale aux yeux de l’administration. Le service urbanisme de votre mairie protège votre projet en confirmant le statut exact de votre abri avant le début des travaux.
Pour une pergola fermée de 15 m², la taxe d’aménagement reste souvent modeste. Avec un taux global de 5 %, le montant total avoisine 750 à 800 €. Certaines communes accordent une exonération partielle pour les constructions annexes de faible importance, à vérifier directement sur la page dédiée de votre mairie.
Quelles déclarations obligatoires pour votre pergola ?
Entre 5 et 20 m² de surface, la déclaration préalable de travaux est la formalité standard. Ce formulaire se dépose en mairie ou sur le portail Service-Public. Le délai d’instruction est d’un mois en zone classique, deux mois dans les secteurs sauvegardés ou à proximité d’un monument historique.
Sous la barre des 5 m² d’emprise au sol, aucune formalité n’est requise si la hauteur reste sous 12 mètres. C’est la seule tolérance légale pour construire sans déclaration. Elle ne dispense pas de respecter les règles du plan local d’urbanisme (PLU), qui peut imposer des distances aux limites séparatives ou des contraintes d’aspect extérieur.
Au-delà de 20 m², le permis de construire devient obligatoire, que la pergola soit ouverte ou fermée. Ce seuil s’entend en surface de plancher comme en emprise au sol. Si votre pergola porte la surface totale de la maison au-delà de 150 m², le recours à un architecte est exigé par la loi. Pour les fondations de votre abri, consultez notre guide sur le dosage pour béton afin de choisir le bon mélange selon la charge à supporter.
Construire sans déclaration expose à une amende de 1 200 à 6 000 € par m² irrégulier. En cas de vente, une pergola non déclarée bloque souvent la signature chez le notaire ou réduit le prix final. La régularisation reste possible, mais elle coûte du temps et de l’argent.
Pour d’autres aménagements extérieurs soumis aux mêmes règles de déclaration, comme la pose de pavés anciens de récupération, les démarches auprès de votre service urbanisme suivent une logique identique.
Taxe foncière : votre pergola modifie-t-elle votre imposition ?
La taxe foncière repose sur la valeur locative cadastrale de votre bien. Une construction fixe, close et ancrée dans le sol entraîne une revalorisation de cette valeur. Une pergola classique posée sans ancrage profond dans les fondations est généralement considérée comme démontable et reste hors champ cadastral.
Le critère déterminant reste le caractère permanent de la construction. Un abri scellé dans du béton avec un toit rigide sera recensé par les services du cadastre. Une pergola autoportante ou simplement vissée sur une terrasse existante échappe dans la plupart des situations à cette revalorisation.
Si votre pergola est déclarée, les services fiscaux disposent d’un délai de 90 jours pour réviser la valeur locative à la hausse. Sans déclaration, un contrôle peut intervenir à tout moment, notamment lors d’une mutation ou d’une succession. Régulariser en amont reste toujours la meilleure protection sur le long terme.
Questions fréquentes
Est-il possible d’installer une pergola sans déclaration ?
Oui, uniquement si la surface au sol est inférieure à 5 m² et que la hauteur reste sous 12 mètres. Dans tous les autres cas, une déclaration préalable est obligatoire. Il faut aussi vérifier les contraintes du PLU de votre commune, qui peut imposer des règles supplémentaires indépendamment de la surface.
Est-ce qu’une pergola fait augmenter la taxe foncière ?
Une pergola démontable sans fondations n’augmente généralement pas la taxe foncière. Un abri fixe, clos et couvert peut déclencher une revalorisation cadastrale. Tout repose sur le caractère permanent reconnu par les services du cadastre lors d’un contrôle ou d’une déclaration.
Quelle surface pour une pergola sans permis de construire ?
Jusqu’à 20 m² d’emprise au sol, une déclaration préalable suffit dans les zones dotées d’un PLU. En dessous de 5 m², aucune formalité n’est nécessaire. Au-delà de 20 m², le permis de construire est obligatoire, sans exception, quel que soit le type de pergola.
Est-ce qu’une pergola est soumise à la taxe foncière ?
Pas automatiquement. Une pergola ouverte et sans ancrage permanent n’est pas soumise à la taxe foncière. Seule une construction close, couverte et fixée durablement au sol entre dans le calcul de la valeur locative cadastrale sur laquelle repose cet impôt.

Comments are closed.