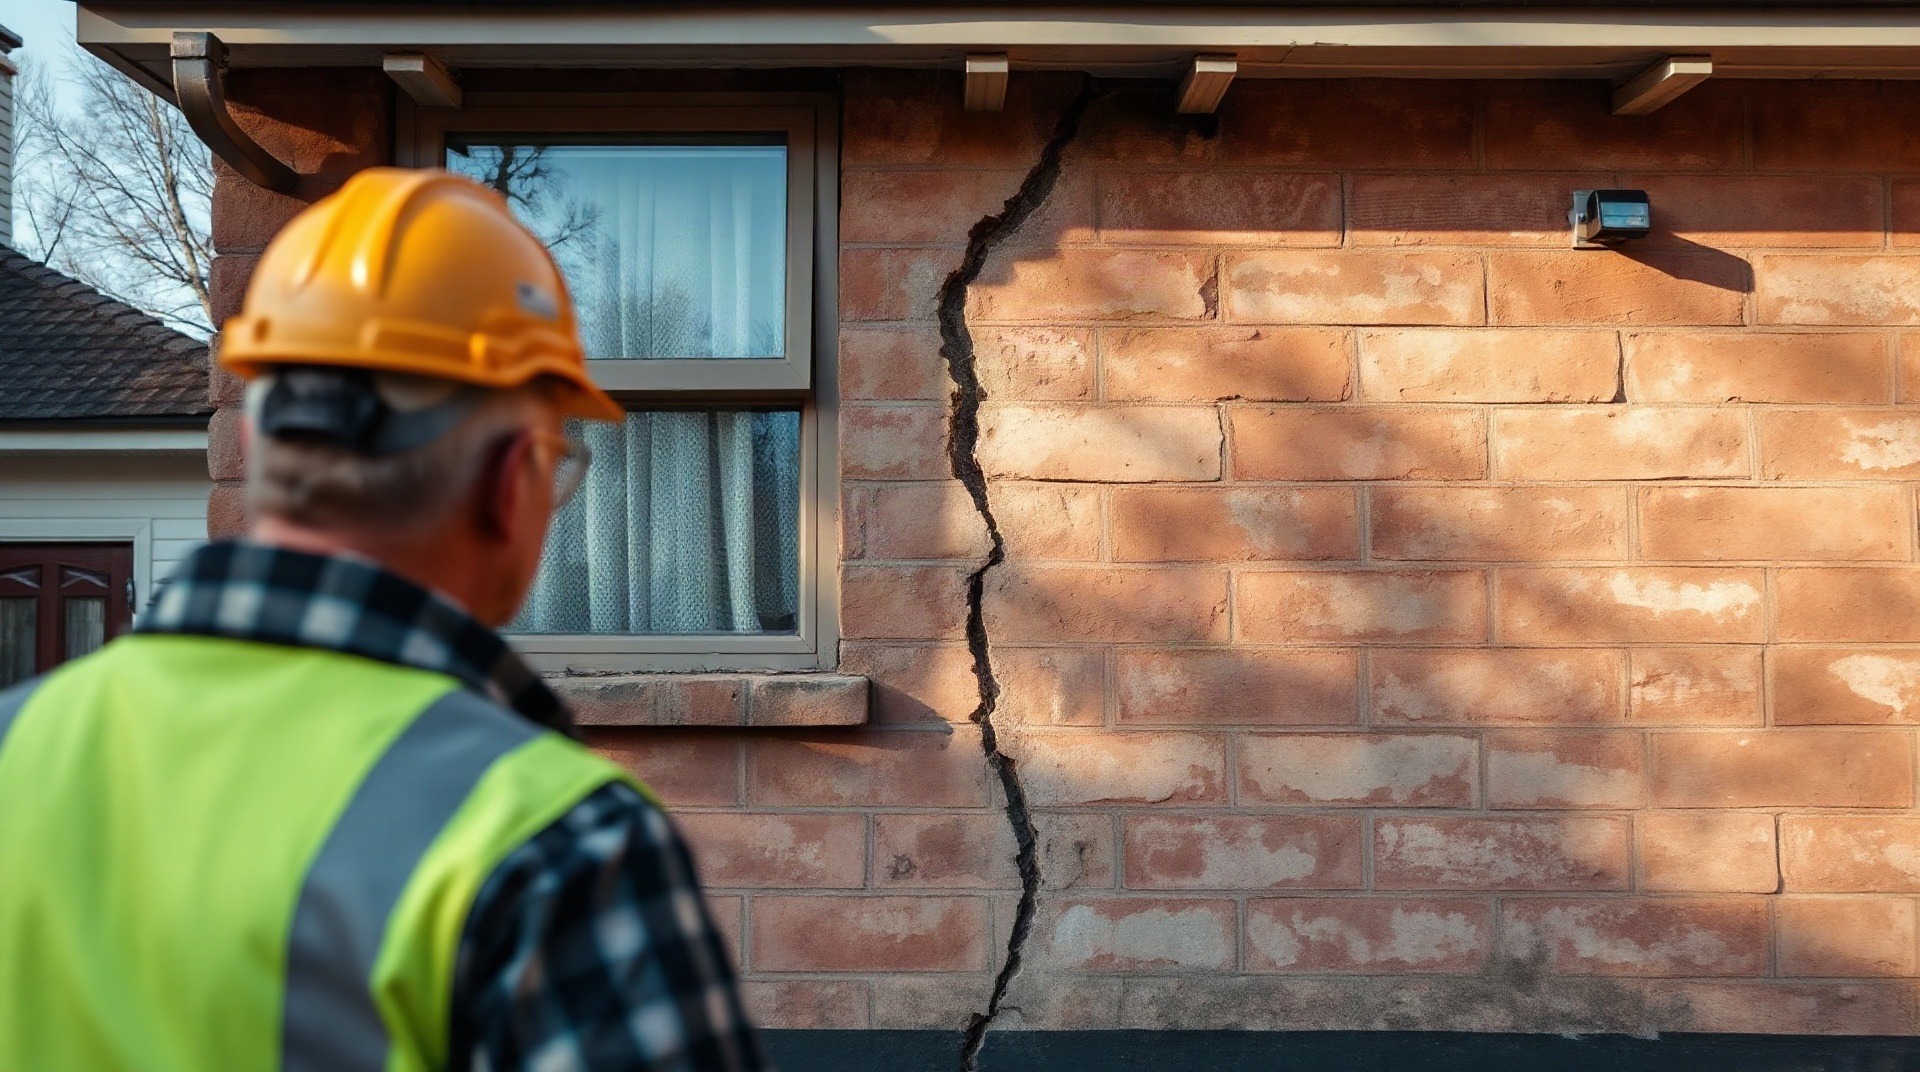
L’assurance habitation prend en charge les fissures dans des cas bien précis : catastrophe naturelle reconnue par arrêté ministériel, sinistre couvert au contrat (dégât des eaux, incendie), ou malfaçon sur construction récente. Hors de ces situations, les fissures dues au vieillissement ou au tassement restent à la charge du propriétaire. Avant de contacter votre assureur, identifier l’origine de la fissure est donc la première étape.
Les fissures sur une habitation concernent aussi bien les maisons neuves que les bâtiments anciens. Dans une commune comme Chargé (Indre-et-Loire), qui compte 1 359 habitants selon les données INSEE de la commune, le bâti rural ancien est très présent : et ces habitations sont les plus exposées aux fissures structurelles. Connaître les garanties de votre contrat peut représenter une différence financière majeure face au coût des réparations.
Voici une comparaison des principales situations : maison neuve, maison ancienne, catastrophe naturelle : avec les garanties et recours disponibles dans chaque cas.
Quand l’assurance habitation couvre-t-elle les fissures ?
Votre assurance intervient uniquement si les fissures résultent d’un événement listé au contrat. Les cas les plus fréquents :
- Catastrophe naturelle : sécheresse, mouvement de terrain, inondation (arrêté publié au Journal officiel requis)
- Dégât des eaux ayant fragilisé les fondations ou les murs porteurs
- Explosion ou incendie ayant endommagé la structure du bâtiment
- Malfaçon ou vice caché sur une construction récente
En dehors de ces cas, une fissure liée au tassement différentiel ou à l’usure naturelle n’est pas couverte. L’assureur mandate un expert pour établir l’origine exacte du désordre avant toute indemnisation.
Fissures sur maison neuve : quelles garanties s’appliquent ?
Si des fissures apparaissent sur une maison récente, la loi protège l’acheteur via plusieurs garanties légales. La garantie décennale couvre pendant 10 ans tout désordre compromettant la solidité de l’ouvrage. Elle s’impose à tous les constructeurs et artisans ayant travaillé sur le chantier.
La garantie de parfait achèvement (1 an) oblige le constructeur à réparer tout défaut signalé à la réception des travaux. La garantie biennale (2 ans) couvre les équipements dissociables. Pour une maison neuve, mettre en jeu ces garanties est souvent plus efficace que l’assurance habitation.
Fissures sur maison ancienne : qui prend en charge les réparations ?
Sur une maison ancienne, l’assurance habitation ne couvre pas les fissures de tassement ou les lézardes superficielles en l’absence de sinistre garanti. Les réparations restent alors à la charge entière du propriétaire.
Si vous avez acheté une maison ancienne avec des fissures non signalées par le vendeur, une action en garantie des vices cachés est envisageable dans les 2 ans suivant la découverte du défaut. Un rapport d’expert en bâtiment indépendant est indispensable pour appuyer cette démarche.
Pour mieux comprendre les mécanismes de fissuration dans un bâtiment, notre article sur les causes des fissures de carrelage détaille les phénomènes de retrait et de dilatation qui affectent aussi les murs.
Catastrophe naturelle : comment déclarer une fissure à l’assurance ?
Dès qu’un arrêté de reconnaissance est publié au Journal officiel, vous disposez de 10 jours pour déclarer le sinistre à votre assureur. Voici les étapes à suivre dans l’ordre :
- Photographiez les fissures et rassemblez tout document attestant l’état du bien avant le sinistre
- Envoyez une déclaration écrite à votre assureur par lettre recommandée avec accusé de réception
- N’engagez aucune réparation avant le passage de l’expert mandaté par l’assurance
- Conservez toutes les factures de dommages et de mesures conservatoires
L’indemnisation intervient généralement dans un délai de 3 mois après publication de l’arrêté. En cas de désaccord avec les conclusions de l’expert assureur, vous pouvez solliciter une contre-expertise indépendante.
Comment contacter un expert en fissure maison ?
Un expert en fissure analyse la nature des désordres : fissures structurelles, lézardes en escalier sur la façade, fissurations en étoile autour des baies… Son rapport établit si la fissure compromet la solidité du bâtiment et chiffre les travaux nécessaires. Ce document sert aussi de base de négociation avec l’assureur ou le constructeur.
Privilégiez un expert en bâtiment indépendant (non mandaté par votre assureur), un architecte DPLG ou un bureau d’études structure. Une expertise coûte entre 500 et 1 500 € selon la complexité du dossier. Si vous envisagez une réhabilitation lourde, la rénovation d’une grange en maison implique souvent un diagnostic fissures préalable obligatoire.
Avant d’acheter une maison avec des fissures, que vérifier ?
Si vous souhaitez acheter une maison présentant des fissures visibles, exigez une expertise indépendante avant la signature du compromis. Certaines fissures sont purement superficielles (enduit, peinture) ; d’autres révèlent un problème structurel grave nécessitant des travaux de reprise en sous-œuvre.
En cas de fissures significatives, intégrez une clause suspensive d’expertise dans le compromis de vente. Cela vous permet de vous retirer sans pénalité si les conclusions sont défavorables, ou de renégocier le prix à la hauteur des réparations à prévoir.
Questions fréquentes
Quel est le montant d’indemnisation pour une fissure dans une maison ?
Le montant dépend de la garantie activée. En cas de catastrophe naturelle, une franchise légale de 1 520 € s’applique pour les particuliers (tarif 2026), le reste étant indemnisé selon le coût réel des réparations. Via la garantie décennale, les travaux sont intégralement pris en charge par l’assureur du constructeur. Pour un sinistre classique (dégât des eaux), le plafond d’indemnisation dépend des limites prévues dans votre contrat habitation.
Comment déclarer une fissure dans ma maison à l’assurance habitation ?
Contactez votre assureur par écrit dans les 5 jours ouvrés suivant la découverte du sinistre, ou 10 jours en cas de catastrophe naturelle. Joignez des photos datées et une description précise des dégâts. L’assureur mandate ensuite un expert pour évaluer les dommages. N’engagez aucun travaux de réparation avant son passage, au risque de voir votre indemnisation réduite ou refusée.
Quelle est la nouvelle loi concernant les fissures dans les maisons ?
En 2026, aucune loi spécifique ne porte uniquement sur les fissures. Le cadre repose sur le Code civil (garantie des vices cachés, articles 1641 à 1649), la loi Spinetta de 1978 (garantie décennale) et le régime des catastrophes naturelles (loi du 13 juillet 1982). Des évolutions sont attendues concernant la prise en charge des sinistres liés à la sécheresse et au retrait-gonflement des argiles, phénomène en forte hausse depuis 2022.
Quel recours en cas de fissure maison ?
Les recours varient selon l’origine du problème : déclaration à l’assurance habitation, mise en jeu de la garantie décennale du constructeur, action en garantie des vices cachés contre le vendeur, ou saisie du tribunal judiciaire. Dans tous les cas, un expert en bâtiment indépendant doit établir un rapport d’expertise : c’est la pièce centrale de toute procédure amiable ou judiciaire.

Comments are closed.